- 品牌
- 格局,人民学习,珍岛集团,硅谷兄弟,安财,中企法顾
- 服务项目
- 财税风险管控培训
全电发票的全面推广对企业财税管理带来变革,风险管理重点需从"管票"转向"管数"。企业应重构发票管理流程,建立"数据校验-风险识别-异常处理"的闭环机制。在数据采集环节,要确保业务系统与税务系统的无缝对接,实现交易信息自动生成发票数据,避免人工干预风险。数据处理环节需设置多重校验规则,包括但不限于:购销方信息一致性校验、商品编码合规性校验、税率适用准确性校验等。某零售企业因商品税收分类编码选择错误,导致错用低税率,被认定为偷税并处以0.5倍罚款。风险监控方面,建议建立发票数据驾驶舱,实时监控异常开票行为,如频繁作废发票、大额红冲发票等。同时要特别防范电子发票重复报销风险,可通过区块链技术实现发票报销状态上链存证。企业还需定期开展电子发票专项审计,重点检查系统权限管理、数据修改留痕等内控环节,确保全电发票全生命周期可追溯、可审计。来威海格局学财税,讲师详解成本核算要点,帮企业降低成本,管控风险。公开财税风险管控培训五星服务
财税风险管控培训
关联企业之间的资金拆借、资产转让等交易若不符合独自交易原则,极易引发税务机关的特别纳税调整。某威海集团公司将旗下子公司的 1 亿元资金无偿借给另一关联公司使用,未按独自交易原则收取利息,被税务机关按金融企业同期利率核定利息收入 500 万元,调增企业所得税应纳税所得额。关联企业之间的资产划转也需谨慎,以低于市场价格转让生产设备(如按账面净值而非评估价),可能被认定为通过不合理定价转移利润,某威海渔具企业将价值 2000 万元的生产线以 800 万元转让给关联企业,被调增应纳税所得额 1200 万元。此外,关联方之间的服务费支付需真实合理,若集团公司向子公司收取的 “管理服务费” 未提供实际服务(如未签订服务协议、无服务成果证明),该费用不得税前扣除。建议企业按年度准备关联交易同期资料,详细说明交易定价依据(如可比非受控价格法、成本加成法的计算过程),对大额关联资金往来签订书面合同,明确资金用途、利率、还款期限等要素,必要时与税务机关达成预约定价安排,锁定关联交易的税务处理方式,避免事后调整的不确定性。推荐财税风险管控培训咨询问价威海格局财税培训,剖析制造业成本核算与税务管理要点,助企业降本控风险。
在企业日常财税处理中,发票管理往往是风险高发区,却容易被忽视。部分企业存在取得虚开发票、发票开具与实际业务不符、发票信息不全等问题,这些看似微小的疏漏可能引发严重的税务处罚。防控此类风险需建立 “三流一致” 核查机制,即确保发票流、资金流、货物流(服务流)严格匹配。财务部门应在发票接收环节审核开票方资质、业务合同及物流凭证,对大额发票实施双人复核;同时利用电子发票查重工具,避免重复报销。此外,定期开展发票合规培训,提升业务部门对 “不合规发票不得报销” 的认知,从源头减少风险隐患。
增值税发票管理是企业财税风险的高发领域,需要建立全生命周期的管控机制。在发票取得环节,企业应当建立供应商资质审查制度,通过"三流一致"(合同流、资金流、发票流)验证发票真实性。发票开具环节要建立分级授权机制,严格管控开票权限,防范虚开发票风险。发票保管环节需实行专柜存放、电子备份双重保障,保存期限必须满5年。特别需要注意的是,随着全电发票的推广,企业要及时升级发票管理系统,实现自动化验真、查重和认证。某商贸企业因未及时验证供应商资质,取得虚开增值税发票,补缴税款及滞纳金380万元。建议企业建立发票风险评级制度,对高风险供应商实行预付款限制,运用区块链等技术实现发票信息可追溯,将发票管理纳入企业内控体系定期审计。学财务风险预警,就来威海格局财税培训,构建指标体系,提前防控风险。
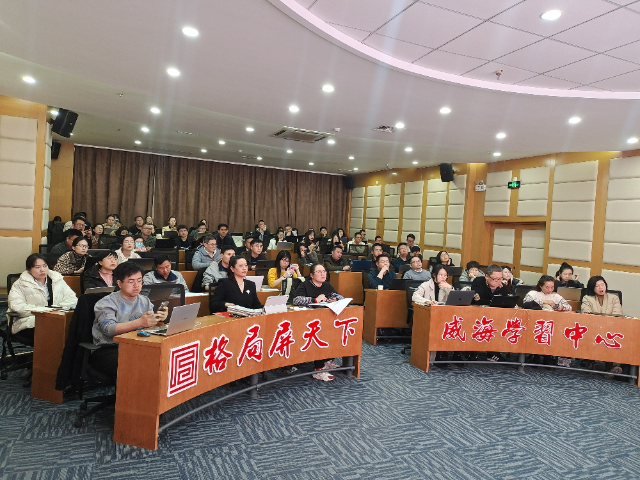
税收政策的动态调整要求企业具备快速响应能力,滞后跟进可能导致多缴或少缴税款。2024 年小微企业所得税优惠政策调整后,某威海餐饮企业因未及时更新申报系统,仍按旧标准(应纳税所得额 300 万元以内按 5%)申报,多缴纳企业所得税 25 万元,虽可申请退税,但占用了流动资金。增值税税率调整也需重点关注,从 13% 降至 11% 的过渡期间,企业若未按纳税义务发生时间适用正确税率,开具错误税率发票,需收回重开并可能面临罚款。地方性税收优惠的适用更需精细,威海高技术企业认定标准中,研发费用占比要求从 5% 调整为 4%,某企业因未注意到这一变化,错失高技术企业资格,无法享受 15% 的优惠税率。建议企业设立 “税收政策跟踪岗”,专人负责监控国家税务总局、山东省税务局及威海市税务局的政策更新,建立 “政策 - 业务 - 财税” 映射表,明确政策变动对采购、销售、研发等环节的影响,每季度组织政策解读会,邀请税务机关或税务顾问进行培训,确保财务人员和业务人员同步掌握政策要点,及时调整业务模式以适配新政策。海外投资财税风险咋应对?威海格局培训为你出谋划策,提供应对方案。推荐财税风险管控培训咨询问价
威海格局财税培训,分析环保税政策,助企业算好环保账,规避税务风险。公开财税风险管控培训五星服务
税收优惠政策是减轻企业税负的重要途径,但错误适用可能引发税务风险,企业需准确把握政策条件与申报流程。高技术企业资格认定存在严格标准,部分企业因研发费用占比不达标、科技人员比例不足等问题,违规享受 15% 的企业所得税优惠税率,被取消资格并追缴已减免税款。小微企业税收优惠需关注从业人数、资产总额、应纳税所得额三项指标,2024 年小型微利企业年度应纳税所得额不超过 300 万元的部分,实际税负为 5%,若隐瞒收入、虚增成本以满足小微企业条件,将被认定为逃税。威海的海洋产业企业可享受远洋捕捞所得免征企业所得税政策,但需单独核算远洋捕捞业务的收入、成本费用,未分别核算的不得享受优惠。建议企业建立税收优惠政策跟踪机制,及时关注国家和威海地方税务部门发布的政策更新(如通过威海市税务局官网 “优惠政策库” 查询),在享受优惠前对照政策条款进行自我评估,留存研发项目立项书、科技人员名单、收入成本核算台账等证明材料,按规定向税务机关履行备案或申报手续,避免因资料不全或条件不符导致优惠资格被取消。公开财税风险管控培训五星服务


- 什么财税风险管控培训咨询报价 2026-03-02
- 综合财税风险管控培训产品介绍 2026-03-02
- 一对一财税风险管控培训培训班 2026-03-02
- 什么是财税风险管控培训是什么 2026-03-02
- 附近哪里有财税风险管控培训机构 2026-02-28
- 一对一财税风险管控培训培训计划 2026-02-28
- 国内财税风险管控培训销售价格 2026-02-28
- 比较好的财税风险管控培训好处 2026-02-28
- 一对一财税风险管控培训要多少钱 2026-02-28
- 公开财税风险管控培训参考价 2026-02-28
- 财税风险管控培训机构 2026-02-27
- 什么是财税风险管控培训报名咨询 2026-02-27